
 Spenden
2026
Aktivrente auf Selbstständige ausweiten
Abstimmungsvorlage 1
Abstimmungsfrage
Stimmen Sie dafür, dass die steuerlichen Vergünstigungen der Aktivrente auch für Selbstständige gelten?
Erklärvideo
2026
Aktivrente auf Selbstständige ausweiten
Vorlage 1
Abstimmungsfrage
Stimmen Sie dafür, dass die steuerlichen Vergünstigungen der Aktivrente auch für Selbstständige gelten?
Erklärvideo
Um was geht es?
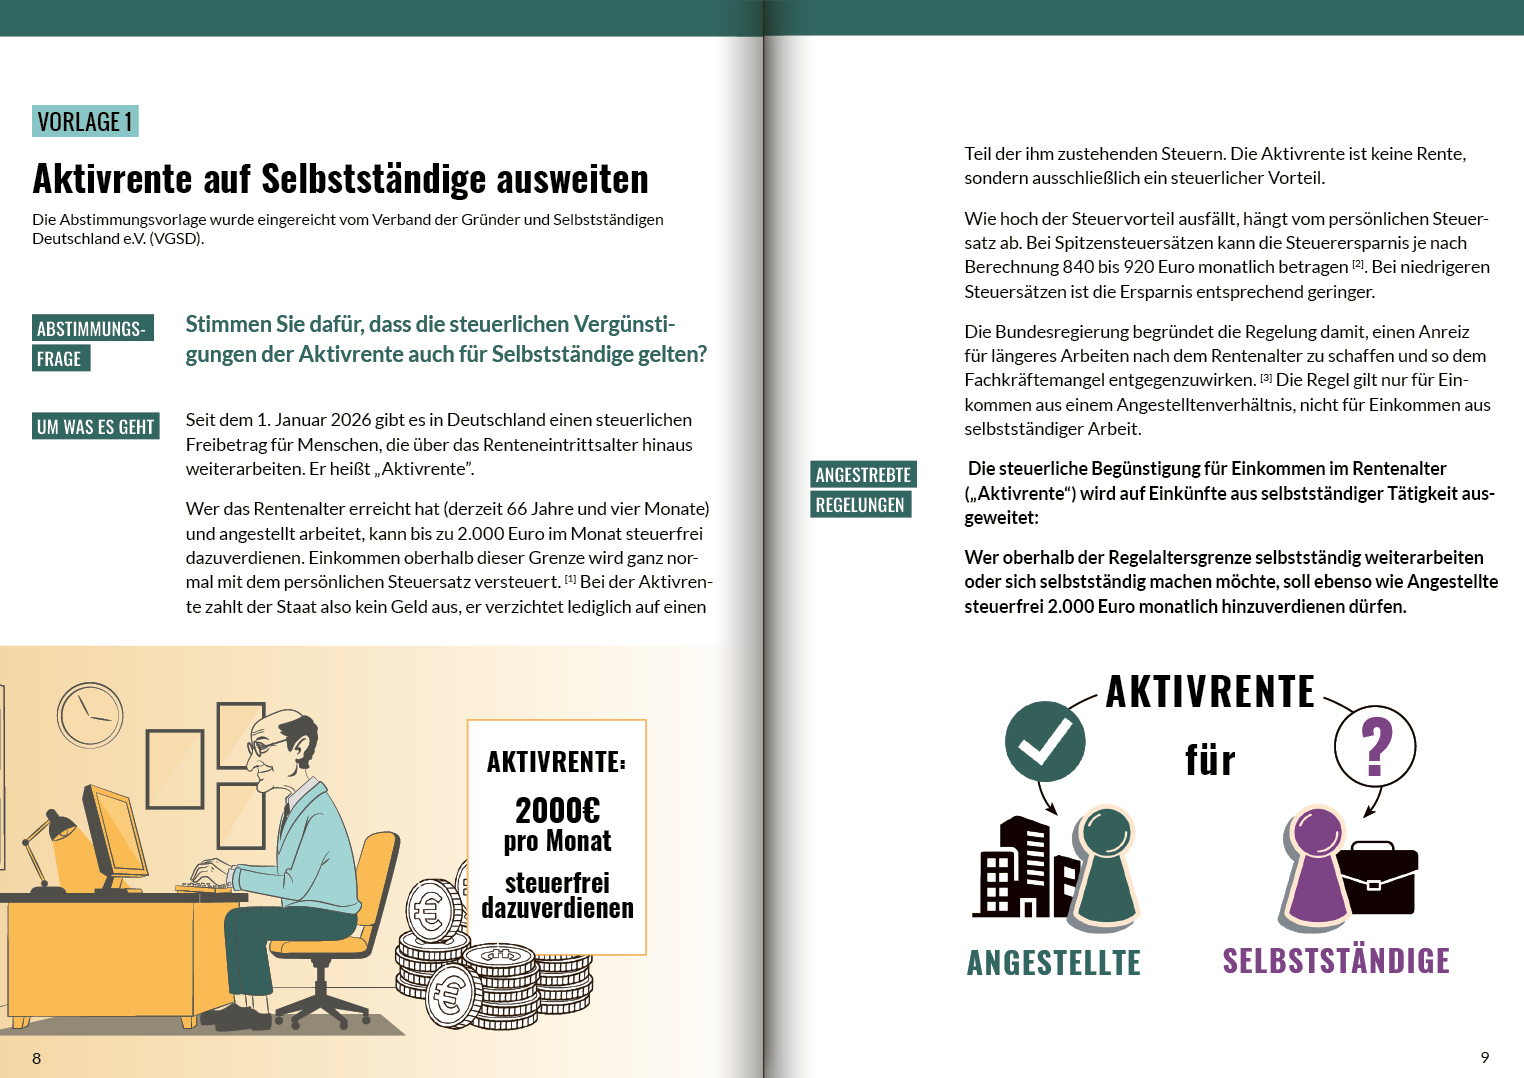
Seit dem 1. Januar 2026 gibt es in Deutschland einen steuerlichen Freibetrag für Menschen, die über das Renteneintrittsalter hinaus weiterarbeiten – die „Aktivrente”. Wer das Rentenalter (derzeit 66 Jahre und vier Monate) erreicht hat und angestellt arbeitet, kann bis zu 2.000 Euro im Monat steuerfrei dazuverdienen. Einkommen oberhalb dieser Grenze wird normal versteuert. Die Aktivrente ist keine Rente, sondern ausschließlich ein steuerlicher Vorteil: Der Staat zahlt kein Geld aus, er verzichtet auf einen Teil der ihm zustehenden Steuern.
Wie hoch der Steuervorteil ausfällt, hängt vom persönlichen Steuersatz ab. Bei Spitzensteuersätzen kann die Steuerersparnis je nach Berechnung 840 bis 920 Euro monatlich betragen, bei niedrigeren Steuersätzen entsprechend weniger.
Die Bundesregierung begründet die Regelung damit, einen Anreiz für längeres Arbeiten zu schaffen und so dem Fachkräftemangel entgegenzuwirken. Die Regel gilt bisher nur für Einkommen aus einem Angestelltenverhältnis, nicht für Einkommen aus selbstständiger Arbeit.
Angestrebte Regelungen
Die steuerliche Begünstigung („Aktivrente”) wird auf Einkünfte aus selbstständiger Tätigkeit ausgeweitet.
Wer oberhalb der Regelaltersgrenze selbstständig weiterarbeitet oder sich selbstständig macht, darf ebenso wie Angestellte steuerfrei 2.000 Euro monatlich hinzuverdienen.
PRO-ARGUMENTE
Erwerbstätigkeit statt Erwerbsform als Maßstab
Mit der Aktivrente soll längeres Arbeiten im Rentenalter gefördert werden. Aus Sicht der Befürworterinnen und Befürworter kommt es dabei vor allem darauf an, dass Menschen weiterhin arbeiten – nicht, in welcher Form sie erwerbstätig sind.
Ungleichbehandlung verfassungsrechtlich umstritten
Wer im Rentenalter weiterarbeitet, wird derzeit steuerlich unterschiedlich behandelt, je nachdem, ob er angestellt oder selbstständig ist – auch bei vergleichbarer Arbeit. Expertinnen und Experten erachten diese Ungleichbehandlung als wahrscheinlich nicht verfassungskonform, da sie gegen Artikel 3 Grundgesetz (Gleichheitsgrundsatz) verstoße.
Selbstständigkeit als naheliegende Alternative im Alter
Für viele Menschen, die im Alter weiterarbeiten wollen, ist Selbstständigkeit eine naheliegende Alternative: Flexibilität und Eigenverantwortung passen zu den Bedürfnissen dieses Lebensabschnitts, und Altersdiskriminierung am Arbeitsmarkt lässt sich so umgehen. Eine steuerliche Gleichstellung könnte diese Option für mehr Menschen zugänglich machen.
Erfahrungswissen, Arbeitskraft und Betriebsnachfolge sichern
Selbstständige sind oft in Bereichen mit Fachkräftemangel tätig, etwa in Pflege oder Handwerk. Viele stehen zudem vor der Frage, ob sie ihren Betrieb aufgeben oder eine Nachfolge organisieren. Ein steuerlicher Anreiz zum Weiterarbeiten kann dazu beitragen, Betriebe länger zu erhalten und Erfahrungswissen im Markt zu halten.
Fehlanreize zwischen Erwerbsformen vermeiden
Der Steuervorteil von Angestellten könnte dazu führen, dass Selbstständige beim Rentenalter in ein Angestelltenverhältnis wechseln. Die Organisation von Arbeit sollte aus sachlichen Gründen (zum Beispiel Verantwortlichkeit, unternehmerisches Risiko) geschehen, nicht aufgrund steuerlicher Ungleichbehandlung.
Auch rentenversicherungspflichtige Selbstständige ausgeschlossen
Ein Teil der Selbstständigen zahlt verpflichtend oder freiwillig in die gesetzliche Rentenversicherung ein und leistet damit denselben Beitrag wie Angestellte – ist aber dennoch von der Aktivrente ausgeschlossen.
CONTRA-ARGUMENTE
Geringere Steuereinnahmen
Die Aktivrente verringert bereits jetzt die Steuereinnahmen des Staates; Schätzungen gehen für Angestellte von jährlich 770 bis 1.418 Millionen Euro aus (Bundesregierung, DIW Berlin, IW Köln). Eine Ausweitung auf Selbstständige kann diese Mindereinnahmen auf über 1.500 bis rund 2.800 Millionen Euro erhöhen.
Selbstständige arbeiten bereits länger
Selbstständige machen etwa acht Prozent aller Erwerbstätigen aus, sind oberhalb der Regelaltersgrenze mit 37,4 Prozent aber deutlich überdurchschnittlich vertreten. Für diesen Teil führt die Neuregelung zu Steuermindereinnahmen, ohne zwangsläufig eine zusätzliche Wirkung auf die Erwerbstätigkeit zu erzielen.
Wirkung der bestehenden Regelung noch unklar
Da die Aktivrente erst seit Januar 2026 gilt, liegen kaum belastbare Daten vor, in welchem Umfang sie zur Erwerbstätigkeit im Rentenalter beiträgt. Sie soll in zwei Jahren evaluiert werden. Aus Sicht der Gegnerinnen und Gegner könnte es sinnvoll sein, diese Evaluation abzuwarten, bevor die Regelung ausgeweitet wird.
Strukturelle Unterschiede könnten Ungleichbehandlung rechtfertigen
Angestellte und Selbstständige unterliegen bereits jetzt unterschiedlichen, verfassungskonformen Rahmenbedingungen (zum Beispiel bei Betriebsausgaben oder Arbeitslosenversicherung). Diese Unterschiede könnten auch eine steuerliche Ungleichbehandlung im Rentenalter rechtfertigen.
Technisch komplexere Umsetzung
Gehälter werden monatlich und konstant ermittelt, Gewinne Selbstständiger dagegen meist erst am Jahresende. Ein monatlicher Freibetrag auf schwankende, nachträglich ermittelte Einkünfte kann technisch aufwändiger sein und zu Unsicherheiten führen, etwa durch rückwirkende Neuberechnung bei schwankenden Gewinnen.
Kein Arbeitgeberanteil zur Rentenversicherung
Bei angestellter Weiterarbeit zahlt der Arbeitgeber weiterhin in die Rentenversicherung ein und stützt so das System. Bei Selbstständigen entfällt dieser Anteil – der Finanzierungsvorteil für den Staat fällt hier entsprechend geringer aus.
Weitere Abstimmungsthemen 2026

Prüfung eines AfD-Verbots

Reform der Sozialsysteme
