
 Spenden
ABSTIMMUNGSHEFT FÜR DIE VOLKSABSTIMMUNG IM HERBST 2026
Vorlage 3
Reform der Sozialsysteme
Die Abstimmungsvorlage wurde eingereicht von Theo Karczewski.
ABSTIMMUNGSFRAGE
Stimmen Sie dafür, dass das Sozialversicherungssystem gemäß der in der Vorlage angegebenen Regelungen grundlegend umgebaut wird?
UM WAS ES GEHT
Das deutsche Sozialversicherungssystem sichert die Bevölkerung gegen die wichtigen Lebensrisiken ab. Es besteht aus vier Bereichen: Krankenversicherung (KV), Rentenversicherung (RV), Pflegeversicherung (PV) und Arbeitslosenversicherung (AV). [1]
Finanziert wird das System derzeit vor allem durch rund 35 Millionen sozialversicherungspflichtig Beschäftigte und deren Arbeitgeber und Arbeitgeberinnen. [2] Die Beiträge werden prozentual vom Bruttolohn berechnet. Je nach Versicherung teilen sich die Arbeitgeberinnen und Arbeitgeber die Beiträge. [3]
Die Höhe der monatlichen Beiträge ist nach oben begrenzt: Einkommen oberhalb der sogenannten Beitragsbemessungsgrenze (das heißt eines festgelegten Höchstbetrags) werden nicht mehr zur Berechnung herangezogen. Diese Grenze liegt 2026 bei 5.813 Euro im Monat für Kranken- und Pflegeversicherung und bei 8.450 Euro für Renten- und Arbeitslosenversicherung. [4]
Einige Gruppen zahlen nicht in die Sozialversicherungen ein.
- In der Gesetzlichen Krankenversicherung (GKV) gibt es die sogenannte Versicherungspflichtgrenze: Wer dauerhaft mehr als 6.450 Euro im Monat verdient, kann die GKV verlassen und sich privat versichern.
- Für die Altersversorgung existieren berufsständische Versorgungswerke – das sind eigenständige Einrichtungen bestimmter Berufsgruppen (zum Beispiel Ärztinnen, Rechtsanwälte, Architektinnen), die die Pflichtversicherung ihrer Mitglieder organisieren.
Beamte erwerben mit ihrer Dienstzeit Pensionsansprüche gegenüber dem Staat, die aus Steuermitteln finanziert werden. Selbstständige sind je nach Berufsgruppe, Einkommen und Versicherung von vollständiger bis gar keiner Absicherung sehr unterschiedlich in die Sozialsysteme eingebunden. Unternehmen als juristische Personen zahlen keine eigenen Beiträge, übernehmen jedoch den Arbeitgeberanteil für ihre Beschäftigten.
Die Beiträge für die Sozialversicherung stammen überwiegend aus dem Bruttolohn von Arbeiterinnen, Arbeitern und Angestellten. Einkünfte aus Kapitalanlagen (Aktien- und Vermögenswerten, Kapitalbeteiligungen), Mieten und Firmengewinne bleiben unberücksichtigt.
Das System steht vor Herausforderungen. Die Bevölkerung wird älter, die Zahl der Rentnerinnen und Rentner steigt, und die Kosten für medizinische Versorgung und Pflege nehmen zu. Gleichzeitig wächst die Zahl der sozialversicherungspflichtig Beschäftigten langsamer. Im Ergebnis führt das dazu, dass die Einnahmen des Systems mit den Ausgaben zunehmend schwerer Schritt halten.
Zusätzlich finanzieren die gesetzlichen Versicherungen sogenannte versicherungsfremde Leistungen, also Aufgaben, die nicht direkt mit Beitragszahlungen zusammenhängen. Beispiele sind die beitragsfreie Mitversicherung von Familienangehörigen oder Kindererziehungszeiten. [5] Dafür erhält das System staatliche Zuschüsse: für die Rentenversicherung rund 84 Milliarden Euro und für die gesetzliche Krankenversicherung rund 17 Milliarden Euro. Diese reichen jedoch nicht aus, um die Kosten der versicherungsfremden Leistungen komplett abzudecken. [6]
ANGESTREBTE REGELUNGEN
Struktur des neuen Systems
Das deutsche Sozialversicherungssystem wird zu einem System umgebaut, in dem alle Steuerpflichtigen, die Einkommen erzielen, Beiträge leisten – unabhängig von den Einkommensarten oder der Rechtsform der zahlenden Person. Die bisherigen Versicherungen werden zu Kassen, behalten aber ihren jeweiligen Aufgabenbereich.
Die private Krankenvollversicherung wird in die gesetzliche Krankenversicherung überführt. Private Zusatzversicherungen sind weiterhin möglich, können die gesetzlichen Leistungen aber nicht ersetzen.
Alle versicherungsfremden Leistungen werden aus dem System ausgegliedert und direkt aus dem Bundeshaushalt bezahlt.
Regelungen für die Einzahlungen
- Alle Steuerpflichtigen zahlen in die Sozialkassen ein – auch Beamte und Selbstständige.
- Alle Einkommensarten (Erwerbseinkommen, Vermietung, Verpachtung, Kapitalerträge und weitere) werden zur Beitragsberechnung herangezogen.
- Alle zahlen pro Kasse denselben Prozentsatz.
- Alle juristischen (nicht natürlichen) Personen des Privatrechts zahlen ein – wie GmbHs oder Aktiengesellschaften. Grundlage für die Beiträge ist der Gewinn, den jedes einzelne Unternehmen selbst erwirtschaftet hat. Zahlungen an andere Unternehmen desselben Konzerns und Steuern werden vorher nicht abgezogen, und Gewinne werden vorher nicht an Mutterunternehmen weitergeleitet. Gehört ein Unternehmen zu einem Konzern, darf sein Gewinn nicht mit den Verlusten anderer Unternehmen desselben Konzerns verrechnet werden. Jedes Unternehmen wird einzeln betrachtet. Die bisherigen Arbeitgeberbeiträge auf die Löhne und Gehälter ihrer Beschäftigten fallen damit weg.
- Die Beitragsbemessungsgrenzen entfallen vollständig – es gibt bei der Einzahlung keine Begrenzung nach oben.
Regelungen für die Leistungen
- Anspruchsberechtigt sind nur natürliche Personen.
- Die Leistungen der Kranken- und Pflegekasse sind für alle Beitragszahlenden gleich.
- Die Leistungen der Renten- und Arbeitslosenkasse hängen weiterhin von Einzahlungsmenge und -zeitraum ab und werden nach oben begrenzt.
- Private Zusatzversicherungen bleiben als freiwillige Ergänzung möglich. Sie ersetzen die gesetzlichen Leistungen jedoch nicht.
Hinweis: Sie stimmen über eine Grundsatzentscheidung ab, nicht über ein fertiges Gesetz.
Umsetzung
Zum Zeitpunkt der Abstimmung sind unter anderem noch nicht festgelegt:
- die Höhe der Beitragssätze,
- das Leistungsniveau der Kranken- und Pflegekasse,
- die Anzahl der verbleibenden Krankenkassenanbieter,
- die konkreten Leistungen der Arbeitslosenkasse,
- die genaue Rentenformel, also wie stark die Rentenhöhe von den geleisteten Einzahlungen abhängt,
- die Übergangsregelungen für Personen, die im bisherigen System bereits Ansprüche erworben haben (Vertrauensschutz).
Ein „Ja“ bedeutet: Zur konkreten Ausarbeitung dieser Regelungen wird eine Enquete-Kommission eingesetzt. Sie setzt sich zusammen aus betroffenen Bürgerinnen und Bürgern, Wissenschaftlern und Wissenschaftlerinnen, Sozial- und Versicherungsverbänden, Gewerkschaften, Arbeitgeberverbänden sowie Bundestagsabgeordneten. Sie soll auf Grundlage der hier genannten Regelungen konkrete Gesetzgebungsvorschläge erarbeiten. Über die Ergebnisse soll der Deutsche Bundestag am Ende der folgenden Legislaturperiode entscheiden.
PRO ARGUMENTE
FÜR DIE REFORM DER SOZIALSYSTEME
1) Breitere finanzielle Basis
Heute zahlen rund 35 Millionen sozialversicherungspflichtig Beschäftigte in die Sozialversicherungen ein. Die Beiträge werden aus dem Arbeitslohn berechnet und nur bis zur Beitragsbemessungsgrenze erhoben.
Das vorgeschlagene System würde den Kreis der Einzahlenden erweitern: Alle 44 Millionen natürlichen Steuerpflichtigen sowie rund 1,5 Millionen juristische Personen würden Beiträge leisten. [7] Außerdem würden alle Einkommensarten einbezogen, ohne eine Obergrenze. [8] Dadurch würden bei gleichbleibendem Beitragssatz die Einnahmen der Sozialkassen steigen. [9] Eine breitere Finanzierungsbasis kann die langfristige Stabilität unterstützen.
2) Entlastung der Arbeit und arbeitsintensiver Branchen
Da auch andere Einkunftsarten wie Mieten, Kapitalerträge sowie Beiträge von juristischen Personen zur Finanzierung beitragen, kann der Beitragssatz sinken und das Arbeitseinkommen entlastet werden.
Dadurch würden die Abzüge vom Bruttolohn geringer ausfallen. Das würde Menschen entlasten, deren Einkommen überwiegend oder nur aus Arbeit stammt.
Unternehmerinnen und Unternehmer würden weiterhin Beiträge leisten, jedoch nicht mehr pro Beschäftigten, sondern auf ihre steuerpflichtigen Gewinne. Dadurch kann Arbeit insgesamt günstiger werden.
3) Gleichbehandlung aller Einkommensarten und Berufsgruppen
Heute tragen bestimmte Einkommensarten und Personengruppen nicht zur Finanzierung des gesetzlichen Sozialversicherungssystems bei. Dazu gehören zum Beispiel Kapitalerträge, Mieteinnahmen oder Mitglieder bestimmter Berufsgruppen. Durch die Beitragsbemessungsgrenzen ist der Beitrag von Personen mit besonders hohen Einkommen prozentual geringer.
Diese Ausnahmen führen dazu, dass Menschen abhängig von Einkommensart oder Berufsstatus unterschiedlich behandelt werden. Bei manchen Menschen verschlechtert diese Ungleichbehandlung ihre Stellung im Sozialsystem [10], bei anderen verbessert sie diese [11]. Das vorgeschlagene Modell würde Ausnahmen abschaffen und alle Einkünfte sowie alle Steuerpflichtigen in ein einheitliches Beitrags- und Leistungssystem einbeziehen.
4) Gleicher Zugang zu medizinischen Leistungen
Das Nebeneinander von gesetzlicher und privater Krankenversicherung führt heute auch dazu, dass Patientinnen und Patienten je nach Versicherungsart unterschiedlich schnell Zugang zu bestimmten medizinischen Leistungen erhalten.
Ein einheitliches Krankenversicherungssystem würde diese Unterschiede verringern, weil alle Versicherten Anspruch auf die gleichen medizinischen Leistungen hätten.
5) Lösung für das „Selbstständigenproblem“
Das bisherige Sozialsystem ist vor allem auf angestellte Arbeitnehmerinnen und Arbeitnehmer ausgerichtet. Selbstständige sind je nach Tätigkeit und Einkommen sehr unterschiedlich abgesichert.
Gut verdienende Selbstständige sind oft in berufsständischen Versorgungswerken organisiert, deren Beiträge nicht in die gesetzliche Solidargemeinschaft fließen. Weniger gut verdienende Selbstständige haben oft Schwierigkeiten, eine bezahlbare Gesundheits- und Altersvorsorge aufzubauen.
Das vorgeschlagene System würde alle Selbstständigen einbeziehen und könnte dadurch beide Probleme verringern.
6) Trennung von Beiträgen und gesamtgesellschaftlichen Aufgaben
Einen Teil der Ausgaben der Sozialversicherungen machen heute sogenannte „versicherungsfremde Leistungen“ aus. Diese Leistungen sind Aufgaben, die der Staat den Sozialversicherungen übertragen hat und die aus Sicht der Befürworterinnen und Befürworter direkt vom Staat finanziert werden müssten. Dazu gehören zum Beispiel die Krankenversicherung im Rahmen des Bürgergelds oder der Grundsicherung und die kostenlose Mitversicherung von Familienangehörigen. [12]
Diese Aufgaben werden teilweise aus Beitragsmitteln finanziert, obwohl sie nicht direkt mit den eingezahlten Beiträgen zusammenhängen. [13]
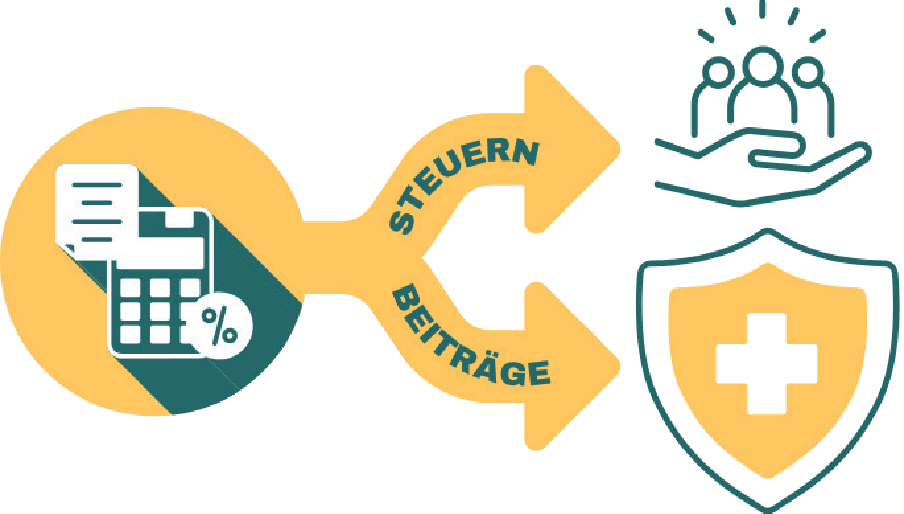
Ein vom Bundeshaushalt unabhängiges Sozialsystem könnte dazu beitragen, solche Leistungen klarer vom Beitragssystem zu trennen. Der Staat müsste diese Aufgaben dann vollständig aus Steuermitteln finanzieren. [14]
7) Stabilere und planbarere Finanzierung
Die Einnahmen der Sozialversicherungen hängen heute stark von der Entwicklung der Löhne und der Zahl der Beschäftigten ab. Wenn die Wirtschaft schwankt oder weniger Menschen sozialversicherungspflichtig arbeiten, wirkt sich das direkt auf die Finanzlage der Sozialkassen aus.
Durch die Einbeziehung aller Einkommensarten und aller Steuerpflichtigen könnten die Einnahmen breiter verteilt und weniger abhängig von einzelnen Wirtschaftsbereichen sein. Das könnte die langfristige Planbarkeit und Stabilität der Finanzierung verbessern, weil sich die Einnahmen auf mehr Quellen stützen würden.
CONTRA ARGUMENTE
GEGEN DIE REFORM DER SOZIALSYSTEME
1) Änderungen nur bei Einnahmen
Die Finanzierungsprobleme des heutigen Sozialversicherungssystems liegen sowohl auf der Einnahmen- als auch auf der Ausgabenseite. Die Einnahmen hängen von der Zahl der Beschäftigten und der Entwicklung der Löhne ab. Wenn die Wirtschaft schwankt oder weniger Menschen sozialversicherungspflichtig arbeiten, sinken die Einnahmen. Gleichzeitig steigen die Ausgaben für Renten-, Kranken- und Pflegeleistungen, unter anderem durch eine alternde Bevölkerung, wachsende Pflegebedarfe und medizinischen Fortschritt.
Das vorgeschlagene System setzt überwiegend auf der Einnahmenseite an: mehr Zahlende, mehr Einkommensarten, keine Beitragsobergrenze. Dennoch bleiben Unsicherheiten bestehen, zum Beispiel, wenn sich Einkommen oder Gewinne anders entwickeln als erwartet.
Ob die breiteren Einnahmen langfristig reichen, um das System stabil zu finanzieren, ist noch nicht klar. Da die Ausgabenseite der vorgeschlagenen Reform weitgehend ungeregelt bleibt, können die Kosten weiter steigen.
2) Schwer vorhersehbare Folgen

Das vorgeschlagene System stellt einen umfassenden Umbau des deutschen Sozialversicherungssystems dar und betrifft viele Bereiche der Wirtschafts- und Lebensplanung: Arbeitsverhältnisse, Unternehmensstrukturen, Kapitalanlagen und private Altersvorsorge. Da sich die Vorlage auf Leitlinien für eine Grundsatzentscheidung beschränkt und die konkrete Ausgestaltung einer Kommission überlässt, bleiben die finanziellen, wirtschaftlichen und sozialen Konsequenzen unklar.
3) Mehr Zahlende bedeuten auch mehr Ansprüche
Mit einer Hinzunahme von Beamtinnen, Beamten und Selbstständigen steigt nicht nur die Zahl der Beitragenden, sondern auch die Zahl der Leistungsbeziehenden an. Beamte haben Pensionsansprüche erworben, die deutlich höher liegen als die derzeitige vergleichbare gesetzliche Rente. [15]
Im neuen System müssten entweder die Rentenansprüche aller auf ein ähnlich hohes Niveau wie das der Beamten gehoben werden, was erhebliche Mehrkosten im Vergleich zum bisherigen System bedeuten würde. Oder die Ansprüche der Beamtinnen und Beamten müssten abgesenkt werden, was zu erheblichen politischen Konflikten, juristischen Klagen und teuren Übergangsregelungen für bereits erworbene Ansprüche führen könnte.
4) Übergang vom bisherigen System
Der Staat hat über Jahrzehnte private Altersvorsorge aktiv gefördert – durch Riester-Rente, steuerliche Begünstigungen und Wohneigentumsförderung. Viele Menschen haben ihre Vorsorge auf dieser Grundlage aufgebaut und planen, Miet- oder Kapitalerträge im Alter zu nutzen. Das vorgeschlagene System würde genau diese Einkommensarten mit Sozialbeiträgen belasten.
Gleiches gilt für privat Krankenversicherte: Sie haben über Jahre höhere Beiträge gezahlt, um Beitragserhöhungen im Alter abzufedern – dieses angesparte Guthaben ist an ihren Vertrag gebunden. Was mit diesem Guthaben im Falle eines Wechsels in ein Einheitssystem passiert, ist ungeklärt.
In beiden Fällen stellt sich die Frage, wie solche Eingriffe durch Übergangsregeln mit dem verfassungsrechtlichen Prinzip des Vertrauensschutzes vereinbart werden können.
5) Weniger Wahlfreiheit
Die Forderung würde ein System, in dem bestimmte Gruppen die Wahl zwischen verschiedenen Versicherungsmodellen haben, durch ein einheitliches Modell ersetzen. Wer bisher zwischen gesetzlicher und privater Krankenversicherung wählen konnte, hat diese Wahl nicht mehr. Berufsständische Versorgungswerke würden nicht mehr eine eigenständige Altersversorgung anbieten, sondern voraussichtlich auf Zusatzleistungen beschränkt werden.
6) Offene verfassungsrechtliche Fragen
Vor allem die Einbeziehung juristischer Personen und der vollständige Wegfall der Beitragsbemessungsgrenze werfen verfassungsrechtliche Fragen auf.
Verfassungsrechtlich relevant ist vor allem die Abgrenzung zwischen einem Sozialversicherungsbeitrag und einer Steuer. Sozialversicherungsbeiträge unterscheiden sich von Steuern dadurch, dass ihnen grundsätzlich Leistungen gegenüberstehen. Aus Sicht der Kritikerinnen und Kritiker lockert sich dieser Bezug mit den geforderten Änderungen: Juristische Personen zahlen Beiträge, erhalten aber keine Leistungen. Und mit dem Wegfall der Beitragsbemessungsgrenze steigen – vor allem in der Krankenkasse – die Beiträge hoher Einkommen deutlich, ohne dass es dafür höhere Leistungen gibt.
Je schwächer dieser Bezug wird, desto eher stellt sich die Frage, ob die Abgabe noch als Beitrag oder bereits als Steuer einzustufen ist. Für Steuern gelten jedoch andere verfassungsrechtliche Zuständigkeiten. Steuern dürfen grundsätzlich nur Bund oder Länder erheben, nicht die Sozialversicherungsträger. [16] Es ist unklar, ob der Gesetzgeber für diese Probleme eine Lösung fände, die einer Überprüfung durch das Bundesverfassungsgericht standhielte.
GLOSSAR
Äquivalenzprinzip: Grundsatz, dass Beiträgen grundsätzlich Leistungen gegenüberstehen.
Beitragsbemessungsgrenze: Der Teil des Einkommens, bis zu dem Sozialversicherungsbeiträge erhoben werden. Einkommen oberhalb dieser Grenze werden nicht berücksichtigt.
Beitragszahlerinnen und Beitragszahler: Personen, die in die gesetzliche Sozialversicherung einzahlen, zum Beispiel Beschäftigte und ihre Arbeitgeberinnen beziehungsweise Arbeitgeber.
Enquete-Kommission: Ein zeitlich befristetes Gremium aus Fachleuten, Vertreterinnen und Vertretern der Politik sowie weiteren Beteiligten. Es untersucht ein Thema ausführlich und erarbeitet Vorschläge für den Bundestag.
Juristische Person: Unternehmen, Vereine oder Stiftungen, die rechtlich wie eine eigene Person behandelt werden. Sie können Verträge schließen, klagen oder verklagt werden und zahlen Steuern.
Natürliche Personen (Steuerrecht): Alle Menschen, die in Deutschland steuerpflichtig sind.
Privatversicherung / Private Krankenvollversicherung: Eine Krankenversicherung außerhalb der gesetzlichen Krankenversicherung. Sie bietet eigene Tarife und Leistungen an.
Rentenformel: Die gesetzlich festgelegte Berechnungsgrundlage für die individuelle Rentenhöhe. Sie berücksichtigt unter anderem Beitragsjahre und Einkommenshöhe im Verhältnis zum Durchschnittseinkommen.
Solidarprinzip: Grundsatz der gesetzlichen Sozialversicherung: Viele zahlen ein, damit alle im Bedarfsfall Leistungen erhalten.
Versicherungsfremde Leistungen: Leistungen, die aus den Sozialversicherungen finanziert werden, obwohl die Empfänger und Empfängerinnen nicht oder nicht ausreichend eingezahlt haben (zum Beispiel die beitragsfreie Mitversicherung von Familienangehörigen). Sie werden teilweise aus Steuermitteln finanziert.
Versorgungswerke: Einrichtungen bestimmter Berufsgruppen (zum Beispiel Ärztinnen, Architekten), die eigene Renten- und Absicherungssysteme betreiben.
Vertrauensschutz: Verfassungsrechtliches Prinzip, das Bürgerinnen und Bürger vor rückwirkenden staatlichen Eingriffen in berechtigte Erwartungen schützt.
Zuschüsse des Bundes: Zahlungen aus dem Bundeshaushalt an die Sozialversicherungen, um versicherungsfremde Leistungen oder Defizite auszugleichen.
QUELLEN UND ANMERKUNGEN
Alle Internetquellen wurden zuletzt am 27.08.2026 abgerufen.
- [1]
Die KV übernimmt Arztbesuche, Behandlungen und Medikamente. Die PV finanziert Pflegeleistungen bei dauerhafter Pflegebedürftigkeit. Die AV zahlt bei Jobverlust Arbeitslosengeld. Die RV sichert das Einkommen im Alter.
- [2]
Statistisches Bundesamt (2026): Beschäftigungsstatistik - Sozialversicherungspflichtig Beschäftigte am Arbeitsort. Abrufbar unter: https://www.destatis.de/DE/Themen/Arbeit/Arbeitsmarkt/Erwerbstaetigkeit/Tabellen/insgesamt.html
- [3]
Zum Beispiel 17,5 % inklusive Zusatzbeiträgen für die KV und 18,6 % für die RV. Siehe: Finanztip (2026): Ab wann Du keine Sozialabgaben mehr zahlst. Sozialversicherungsbeiträge & Beitragsbemessungsgrenzen 2026. Abrufbar unter: https://www.finanztip.de/beitragsbemessungsgrenze
- [4]
Bundesregierung (2026): Rechengrößen in der Sozialversicherung. Neuregelung. Abrufbar unter:
https://www.bundesregierung.de/breg-de/aktuelles/beitragsgemessungsgrenzen-2386514
- [5]
Versicherungsfremde Leistungen sind Ausgaben der Sozialversicherung, die nicht dem Versicherungsprinzip (Entsprechung von Beitrag und Leistung) entsprechen, sondern gesamtgesellschaftliche Aufgaben erfüllen.
- [6]
2023 und 2024 beliefen sich die versicherungsfremden Leistungen der Kranken-, Pflege- und Rentenversicherung auf rund 187,7 Milliarden Euro. Siehe: Alewell, Leoni (Fiscal Future); Mühlbach, Carl (Fiscal Future); Trautvetter, Christoph (NWSG) (2025): Analysen zur zukunftsfähigen Finanzierung des Sozialstaats. Fiscal Future. S. 16. Abrufbar unter: https://fiscalfuture.de/media/pages/fachtexte/analysen-zur-zukunftsfaehigen-finanzierung-des-sozialstaats/a382c3d482-1753353090/abschlussbericht-kooperation-ff_nwsg_vdk.pdf
- [7]
Statistisches Bundesamt (o. J.): Lohn- und Einkommensteuer. Abrufbar unter: https://www.destatis.de/DE/Themen/Staat/Steuern/Lohnsteuer-Einkommensteuer/_inhalt.html Statistisches Bundesamt (2025): Rechtliche Einheiten nach zusammengefassten Rechtsformen. Statistisches Unternehmensregister. Abrufbar unter: https://www.destatis.de/DE/Themen/Branchen-Unternehmen/Unternehmen/Unternehmensregister/Tabellen/unternehmen-rechtsformen-wz08.html
- [8]
Derzeit zahlt jemand, der 15.000 Euro im Monat verdient, denselben Betrag wie jemand mit 5.813 Euro Bruttolohn.
- [9]
Allein durch eine Übernahme der bisher privat Versicherten würden der gesetzlichen Krankenversicherung 2,4 Milliarden Euro mehr pro Jahr zur Verfügung stehen. Siehe: Ochmann, Richard et al. (2020): Geteilter Krankenversicherungsmarkt. Risikoselektion und regionale Verteilung der Ärzte. Bertelsmann Stiftung. S. 27 f. Abrufbar unter: https://www.bertelsmann-stiftung.de/fileadmin/files/BSt/Publikationen/GrauePublikationen/VV_Studie_Geteilter_Krankenversicherungsmarkt.pdf
- [10]
Zum Beispiel müssen derzeit Selbstständige, die sich freiwillig kranken- und rentenversichern, erheblich höhere Beiträge auf ihre Einkünfte zahlen als Angestellte.
- [11]
Beamte leisten beispielsweise keine Beiträge zur Rentenversicherung und erhalten mit Pensionen Altersbezüge, die durchschnittlich über den Rentenbezügen der Angestellten liegen.
- [12]
Hans-Böckler-Stiftung (2005): Versicherungsfremde Leistungen. Abrufbar unter: https://www.boeckler.de/de/boeckler-impuls-versicherungsfremde-leistungen-7380.htm
- [13]
2023 und 2024 beliefen sich die versicherungsfremden Leistungen der Kranken-, Pflege- und Rentenversicherung auf rund 187,7 Milliarden Euro. Siehe: Alewell, Leoni (Fiscal Future); Mühlbach, Carl (Fiscal Future); Trautvetter, Christoph (NWSG) (2025): Analysen zur zukunftsfähigen Finanzierung des Sozialstaats. Fiscal Future. S. 16. Abrufbar unter: https://fiscalfuture.de/media/pages/fachtexte/analysen-zur-zukunftsfaehigen-finanzierung-des-sozialstaats/a382c3d482-1753353090/abschlussbericht-kooperation-ff_nwsg_vdk.pdf
- [14]
Momentan bezuschusst der Staat die Sozialkassen mit insgesamt 190 Milliarden Euro (2025), unter anderem auch, um die versicherungsfremden Leistungen auszugleichen. Dieses Geld würde im zukünftigen System den Sozialkassen fehlen, gleichzeitig müssten aber auch keine versicherungsfremden Leistungen mehr erbracht werden. Siehe: Ihre Vorsorge (2025): 190 Milliarden Euro für Sozialausgaben 2025 geplant. Abrufbar unter: https://www.ihre-vorsorge.de/rente/nachrichten/190-milliarden-euro-fuer-sozialausgaben-2025-geplant
- [15]
Beamtenpensionen entsprechen durchschnittlich 67 Prozent des letzten Gehalts. Siehe: Deutscher Bundestag (2025): Achter Versorgungsbericht der Bundesregierung. Drs. 21/1040. S. 35. Abrufbar unter: https://dserver.bundestag.de/btd/21/010/2101040.pdf Renten liegen hingegen bei 48 Prozent des Durchschnittsgehalts im Einzahlungszeitraum. Siehe: Deutsche Rentenversicherung (2025): Rentenversicherung in Zeitreihen. S. 256. Abrufbar unter: https://www.deutsche-rentenversicherung.de/SharedDocs/Downloads/DE/Statistiken-und-Berichte/statistikpublikationen/rv_in_zeitreihen.html
- [16]
Art. 105 Grundgesetz (GG). Abrufbar unter: https://www.gesetze-im-internet.de/gg/art_105.html