
 Spenden
ABSTIMMUNGSHEFT FÜR DIE VOLKSABSTIMMUNG IM HERBST 2026
Vorlage 1
Aktivrente auf Selbstständige ausweiten
Die Abstimmungsvorlage wurde eingereicht vom Verband der Gründer und Selbstständigen Deutschland e.V. (VGSD).
ABSTIMMUNGSFRAGE
Stimmen Sie dafür, dass die steuerlichen Vergünstigungen der Aktivrente auch für Selbstständige gelten?
UM WAS ES GEHT
Seit dem 1. Januar 2026 gibt es in Deutschland einen steuerlichen Freibetrag für Menschen, die über das Renteneintrittsalter hinaus weiterarbeiten. Er heißt „Aktivrente”.
Wer das Rentenalter erreicht hat (derzeit 66 Jahre und vier Monate) und angestellt arbeitet, kann bis zu 2.000 Euro im Monat steuerfrei dazuverdienen. Einkommen oberhalb dieser Grenze wird ganz normal mit dem persönlichen Steuersatz versteuert. [1] Bei der Aktivrente zahlt der Staat also kein Geld aus, er verzichtet lediglich auf einen Teil der ihm zustehenden Steuern. Die Aktivrente ist keine Rente, sondern ausschließlich ein steuerlicher Vorteil.
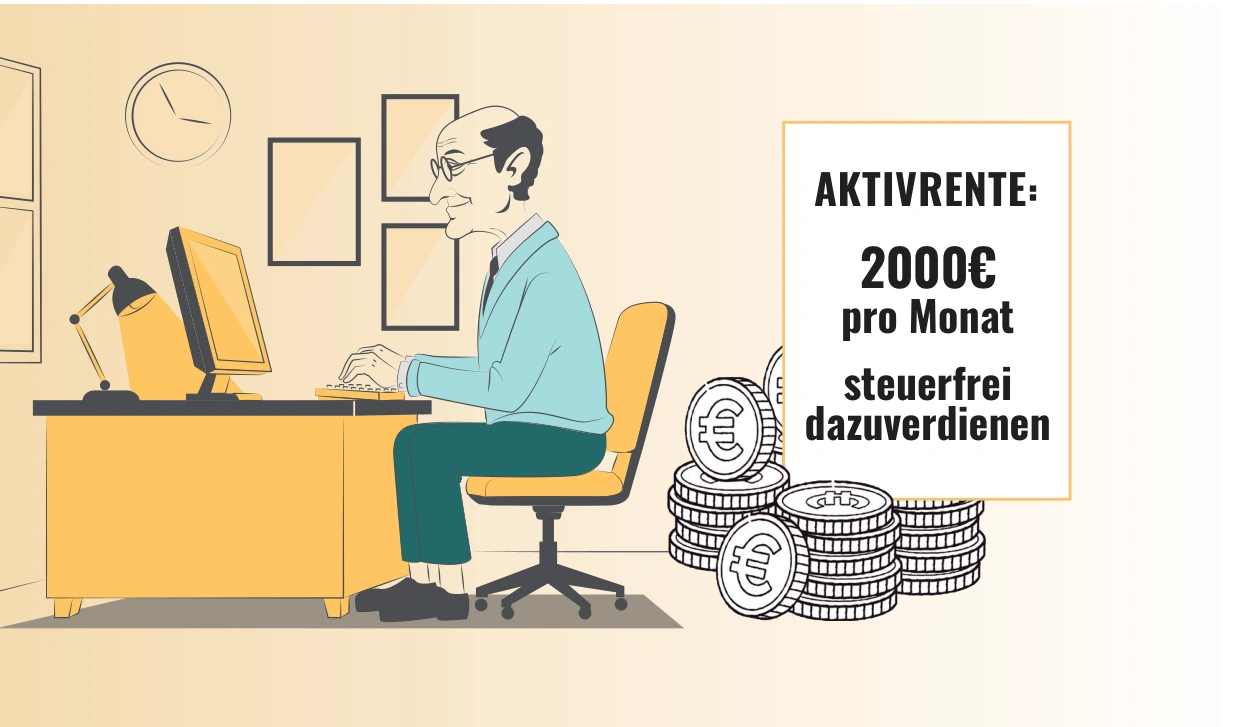
Wie hoch der Steuervorteil ausfällt, hängt vom persönlichen Steuersatz ab. Bei Spitzensteuersätzen kann die Steuerersparnis je nach Berechnung 840 bis 920 Euro monatlich betragen [2]. Bei niedrigeren Steuersätzen ist die Ersparnis entsprechend geringer.
Die Bundesregierung begründet die Regelung damit, einen Anreiz für längeres Arbeiten nach dem Rentenalter zu schaffen und so dem Fachkräftemangel entgegenzuwirken. [3] Die Regel gilt nur für Einkommen aus einem Angestelltenverhältnis, nicht für Einkommen aus selbstständiger Arbeit.
ANGESTREBTE REGELUNGEN
Die steuerliche Begünstigung für Einkommen im Rentenalter („Aktivrente“) wird auf Einkünfte aus selbstständiger Tätigkeit ausgeweitet:
Wer oberhalb der Regelaltersgrenze selbstständig weiterarbeiten oder sich selbstständig machen möchte, soll ebenso wie Angestellte steuerfrei 2.000 Euro monatlich hinzuverdienen dürfen.
PRO ARGUMENTE
FÜR DIE AUSWEITUNG DER AKTIVRENTE AUF SELBSTSTÄNDIGE
1) Entscheidend ist, dass Menschen länger arbeiten – nicht ihre Erwerbsform
Mit der Aktivrente soll längeres Arbeiten im Rentenalter gefördert werden. [4] Aus Sicht der Befürworterinnen und Befürworter kommt es vor allem darauf an, dass Menschen weiterhin arbeiten und nicht, in welcher Form sie erwerbstätig sind. Ob eine Person angestellt oder selbstständig tätig ist, sagt nichts darüber aus, ob ihre Arbeit über das Renteneintrittsalter hinaus geeignet ist, den Fachkräftemangel zu verringern.
Durch eine Ausweitung der Aktivrente auf Selbstständige erhalten auch selbstständig tätige Personen diesen finanziellen Anreiz, länger erwerbstätig zu bleiben. Dadurch würde die Förderung breiter ansetzen und mehr Personen motivieren, dem Arbeitsmarkt weiterhin zur Verfügung zu stehen.
2) Ungleichbehandlung bei der Aktivrente ist verfassungsrechtlich umstritten
Wer im Rentenalter weiter arbeitet, wird durch die Aktivrente derzeit steuerlich unterschiedlich behandelt je nachdem, ob er angestellt oder selbstständig ist. Das gilt auch dann, wenn die geleistete Arbeit vergleichbar ist. Expertinnen und Experten erachten diese Ungleichbehandlung als wahrscheinlich nicht verfassungskonform [5], da sie gegen Artikel drei des Grundgesetzes („Gleichheitsgrundsatz“) verstoße. [6]
3) Selbstständigkeit im Alter ist attraktiv
Für viele Menschen, die im Alter weiterarbeiten wollen, ist die Selbstständigkeit eine attraktive, manchmal auch die einzige Alternative. Altersdiskriminierung am Arbeitsmarkt, aber auch die Vorteile der Selbstständigkeit, wie Eigenverantwortlichkeit und flexible Zeitplanung, die oft gut zu den individuellen Bedürfnissen dieses Lebensabschnitts passen, führen dazu, dass viele Menschen erst im Alter die Selbstständigkeit „für sich entdecken“. Die Selbstständigkeit im Alter durch die Aktivrente steuerlich genauso attraktiv zu machen wie Anstellungen kann die freie Lebensplanung fördern und einen Beitrag zu den wirtschaftspolitischen Zielen der Aktivrente leisten.
4) Erfahrungswissen und Arbeitskraft, Betriebe und Nachfolge sichern
Selbstständige sind in vielen Bereichen tätig, in denen hochqualifizierte Fachkräfte fehlen, etwa in der Pflege, im Handwerk oder in beratenden Berufen. [7] Die Einbeziehung in die Aktivrente kann für diese Personen als finanzieller Anreiz wirken, länger zu arbeiten. Dadurch würden zusätzliche Arbeitskraft und Berufserfahrung länger zur Verfügung stehen. [8]
Selbstständige, die das Rentenalter erreichen, stehen oft vor der Frage, ob sie ihren Betrieb aufgeben oder eine Nachfolge organisieren. Vor dieser Entscheidung stehen in den kommenden Jahren zahlreiche kleine und mittlere Unternehmen. [9] Ein steuerlicher Anreiz zum Weiterarbeiten kann dazu beitragen, gerade kleinere Unternehmen länger zu erhalten, Übergaben zu erleichtern und Erfahrungswissen und Arbeitskraft im Markt zu halten. Davon können Wirtschaft und Gesellschaft gleichermaßen profitieren.
5) Fehlanreize zwischen Erwerbsformen vermeiden
Dass Angestellte von einem Steuervorteil profitieren, Selbstständige aber nicht, kann dazu führen, dass Tätigkeiten aus steuerlichen Gründen anders organisiert werden – zum Beispiel durch den Wechsel in ein Angestelltenverhältnis, obwohl eine selbstständige Tätigkeit sachlich sinnvoller wäre und ein solcher Wechsel zusätzlichen bürokratischen Aufwand erzeugen würde. Die Organisation von Arbeit sollte aus sachlichen Gründen wie Verantwortlichkeit oder unternehmerischem Risiko geschehen, nicht aufgrund von steuerlicher Ungleichbehandlung.
6) Auch rentenversicherungspflichtige Selbstständige sind von der Aktivrente ausgeschlossen
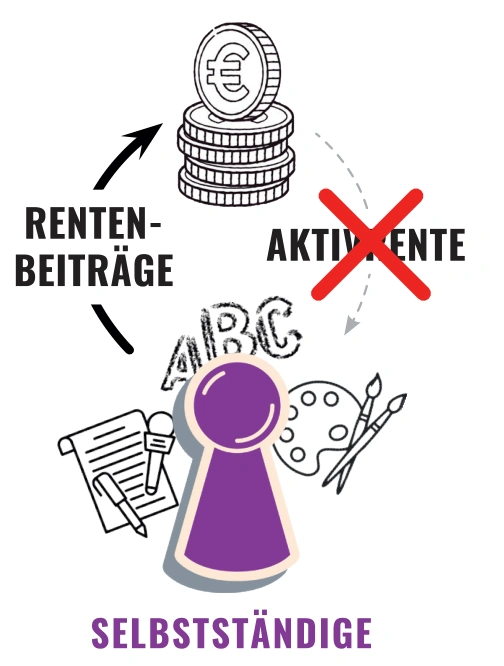
Nicht alle Selbstständigen organisieren ihre Altersvorsorge privat. Ein Teil von ihnen zahlt verpflichtend oder freiwillig in die gesetzliche Rentenversicherung ein, zum Beispiel Handwerkerinnen und Handwerker, selbstständige Lehrerinnen und Lehrer oder Künstler und Publizistinnen. [10] Sie leisten denselben Beitrag zum Rentensystem wie Angestellte, sind aber dennoch von der Aktivrente ausgeschlossen. [11]
7) Demotivation mit weitreichenden Folgen
Selbstständige, die bis dato im Alter oft freiwillig weiterarbeiten, könnten durch den Ausschluss aus der Aktivrente demotiviert und zur früheren Beendigung ihrer Tätigkeit gebracht werden. Arbeitskraft, Know-how und Steuereinnahmen gingen Wirtschaft, Gesellschaft und Staat verloren.
CONTRA ARGUMENTE
GEGEN DIE AUSWEITUNG DER AKTIVRENTE AUF SELBSTSTÄNDIGE
1) Geringere Steuereinnahmen

Die Aktivrente verringert bereits in ihrer jetzigen Form die Steuereinnahmen des Staates, da Angestellte, die schon vor Einführung der Aktivrente im Alter weitergearbeitet haben, dafür nun weniger Steuern zahlen müssen. Eine Ausweitung der Aktivrente auf Selbstständige würde die Einnahmen des Staates aus denselben Gründen weiter verringern. Wie hoch diese Steuerausfälle wären, hängt davon ab, wie viele Selbstständige im Rentenalter den Freibetrag nutzen würden.[12]
2) Selbstständige arbeiten bereits länger
Selbstständige arbeiten schon jetzt oft über die Regelaltersgrenze hinaus, ohne dass dies vom Staat extra gefördert wird. Während Selbstständige mit etwa acht Prozent nur einen kleinen Teil aller Erwerbstätigen ausmachen [16], sind sie oberhalb der Regelaltersgrenze überdurchschnittlich stark vertreten [17]: Ihr Anteil liegt hier bei 37,4 Prozent. [18] Für diesen Teil würde die Neuregelung zu staatlichen Steuermindereinnahmen führen, ohne zwangsläufig eine zusätzliche Wirkung auf die Erwerbstätigkeit von Fachkräften zu erzielen.[19]
3) Wirkung der Regelung ist noch unklar
Für die bestehende Aktivrente liegen noch kaum belastbare Daten vor, da sie erst seit dem 1. Januar 2026 gilt. Es ist daher offen, in welchem Umfang sie tatsächlich dazu beiträgt, dass mehr Menschen im Rentenalter erwerbstätig bleiben. Die Aktivrente soll deswegen in zwei Jahren evaluiert werden, die Ergebnisse dieser Evaluation lägen dann einige Jahre später vor. Aus staatlicher Sicht könnte es sinnvoll sein, diese Evaluation abzuwarten, um die Wirksamkeit der Aktivrente als politisches Instrument besser einschätzen zu können, bevor man sie auf einen größeren Personenkreis ausweitet.[20]
4) Unterschiedliche Erwerbsformen könnten unterschiedliche Behandlungen rechtfertigen
Angestellte und Selbstständige unterliegen schon jetzt unterschiedlichen und trotzdem verfassungskonformen steuerlichen und sozialversicherungsrechtlichen Rahmenbedingungen. So können zum Beispiel Selbstständige Betriebsausgaben steuerlich geltend machen [21] und sind in der Regel nicht in die gesetzliche Arbeitslosenversicherung eingebunden [22]. Diese strukturellen Unterschiede könnten herangezogen werden, um die Legitimität einer steuerlichen Ungleichbehandlung zu begründen, auch im Rentenalter. [23]
5) Umsetzung bei selbstständigen Einkünften ist komplexer
Einkommen aus selbstständiger Tätigkeit wird anders ermittelt als der Arbeitslohn. Während Arbeitgeberinnen und Arbeitgeber den Lohn ihrer Angestellten monatlich abrechnen und die Steuer direkt abführen [24], wird der Gewinn Selbstständiger in der Regel erst am Jahresende berechnet [25]. Die Anwendung eines monatlichen Freibetrags von 2.000 Euro auf schwankende und nachträglich ermittelte Einkünfte wäre daher technisch aufwändiger und könnte zu Unsicherheiten bei der Abrechnung führen. [26]
6) Selbstständige generieren im Alter keinen Arbeitgeberanteil für Rentenversicherung
Wenn Angestellte nach Erreichen der Regelaltersgrenze weiterarbeiten, zahlen sie selbst keine Beiträge mehr in die gesetzliche Rentenversicherung ein. Ihre Arbeitgeber und Arbeitgeberinnen jedoch müssen ihren Beitragsanteil weiterhin abführen. [27] Bei angestellter Weiterarbeit entstehen also zusätzliche Einnahmen in der gesetzlichen Rentenversicherung, was zur Finanzierung des bestehenden Systems beiträgt.
Bei selbstständiger Tätigkeit besteht ein solcher verpflichtender Arbeitgeberbeitrag nicht – rentenversicherte Selbstständige müssen bis zur Regelaltersgrenze den Arbeitgeberanteil selbst übernehmen – sodass der beschriebene Finanzierungseffekt hier geringer ausfallen würde.
HINTERGRUND
Erwerbsformen
Im Steuer- und Arbeitsrecht wird zwischen verschiedenen Formen der Erwerbstätigkeit unterschieden. Angestellte arbeiten in einem Angestelltenverhältnis und erhalten dafür Lohn oder Gehalt. Selbstständige hingegen arbeiten auf eigene Rechnung, sie erzielen Einkünfte aus selbstständigen (Freiberufler, Soloselbstständige) und/oder gewerblichen (Gewerbetreibende) Tätigkeiten. [28] Je nach Erwerbsform gelten unterschiedliche Regeln bei der Besteuerung, der Sozialversicherung und im Arbeitsrecht. [29]
Einkunftsarten im Steuerrecht
Das Einkommensteuergesetz (EStG) unterscheidet verschiedene Arten von Einkünften, zum Beispiel aus nichtselbstständiger Arbeit, aus selbstständiger Tätigkeit, aus Gewerbebetrieb, aus Kapitalvermögen sowie aus Vermietung und Verpachtung. Je nach Einkunftsart gelten unterschiedliche steuerliche Regelungen. [30] Die Aktivrente gilt nur für Einkünfte aus nichtselbstständiger Arbeit nach Paragraph 19 des EStG. Im Fall einer Ausweitung auf Selbstständige würde sie auch für Einkünfte aus selbstständiger und gewerblicher Tätigkeit gelten.
Ermittlung von Einkommen
Bei Angestellten zahlt die Arbeitgeberin oder der Arbeitgeber monatlich Lohn oder Gehalt und führt die Einkommensteuer direkt ab. [31] Bei Selbstständigen ist der Gewinn entscheidend, also das, was nach Abzug aller Betriebsausgaben von den Betriebseinnahmen übrig bleibt. [32] Dieser wird in der Regel einmal jährlich berechnet.
Sozialversicherung
Angestellte sind automatisch in die gesetzlichen Sozialversicherungen eingebunden, also in die Renten-, Kranken-, Pflege- und Arbeitslosenversicherung. Bei Selbstständigen gibt es unterschiedliche Situationen. Die meisten Selbstständigen sind nicht automatisch versichert und kümmern sich eigenständig um ihre Absicherung. Ein Teil von ihnen ist verpflichtend zum Beispiel in der gesetzlichen Rentenversicherung, so etwa aus dem Handwerk oder selbstständige Lehrkräfte [33], Künstlerinnen und Publizisten.
Regelaltersgrenze
Die Regelaltersgrenze ist das Alter, ab dem die gesetzliche Altersrente ohne Abzüge bezogen werden kann. Sie wird schrittweise angehoben und liegt derzeit bei 66 Jahren und vier Monaten. [34] Bis zum Jahr 2031 wird sie auf 67 Jahre ansteigen.
QUELLEN UND ANMERKUNGEN
Alle Internetquellen wurden zuletzt am 27.08.2026 abgerufen.
- [1]
Bundesgesetzblatt (2025): Gesetz zur steuerlichen Förderung von Arbeitnehmerinnen und Arbeitnehmern im Rentenalter (Aktivrentengesetz). Abrufbar unter: https://www.recht.bund.de/bgbl/1/2025/361/VO.html
- [2]
Eine Studie der Bertelsmann-Stiftung errechnet 10.080 Euro jährlich, also 840 Euro monatlich.
Der DGB kommt in seiner Berechnung sogar auf 921 Euro. Siehe: Bertelsmann-Stiftung (2025): Aktiviert die Aktivrente Ältere? Evidenz zur Wirkung finanzieller Anreize auf das Arbeitsangebot von Personen vor und im Rentenalter, S. 15. Abrufbar unter: https://www.bertelsmann-stiftung.de/fileadmin/files/BiW/Studie_Aktiviert_die_Aktivrente_AEltere_BST_12112025.pdf Deutscher Gewerkschaftsbund (DGB) (2025): Stellungnahme. Referentenentwurf des Bundesministeriums der Finanzen eines Gesetzes zur steuerlichen Förderung von Arbeitnehmerinnen und Arbeitnehmern im Rentenalter (Aktivrentengesetz). Abrufbar unter: https://www.dgb.de/fileadmin/download_center/Stellungnahmen/2025-11-27_DGB_Stellungnahme_Aktivrenten_G_21-2673.pdf Verband der Gründer und Selbstständigen e.V. (2025): Wie sich der Steuervorteil der Aktivrente von bis zu 919 Euro monatlich berechnet. Um so viel Geld geht es bei der Diskriminierung von Selbstständigen. Abrufbar unter: https://www.vgsd.de/bleiben-selbststaendige-davon-wirklich-ausgeschlossen-wie-es-bei-der-aktivrente-zu-einem-steuervorteil-von-bis-zu-919-euro-monatlich-kommt/
- [3]
Bundesregierung (2026): Mit der Aktivrente steuerfrei hinzuverdienen. Fragen und Antworten.
Abrufbar unter: https://www.bundesregierung.de/breg-de/aktuelles/gesetzentwurf-aktivrente-2389334
- [4]
Deutscher Bundestag (2025): Entwurf eines Gesetzes zur steuerlichen Förderung von Arbeitnehmerinnen und Arbeitnehmern im Rentenalter (Aktivrentengesetz), BT-Drucksache 21/2673. Abrufbar unter: https://dserver.bundestag.de/btd/21/026/2102673.pdf
- [5]
Ein Großteil der vom Bundestag am 1. Oktober 2025 zum Gesetzentwurf erbetenen Gutachten äußerte dahingehend Bedenken, unter anderem die Gutachten von Prof. Dr. Simon Kempny (Universität Bielefeld), vom Bundesverband Lohnsteuerhilfevereine oder von der Bundessteuerberaterkammer. Siehe: Universität Bielefeld (2025): Schriftliche Stellungnahme zu der öffentlichen Anhörung des Finanzausschusses des Deutschen Bundestages am 1. Dezember 2025 zu dem „Entwurf eines Gesetzes zur steuerlichen Förderung von Arbeitnehmerinnen und Arbeitnehmern im Rentenalter (Aktivrentengesetz)“, BT-Drucksache 21/2673, S. 5 ff. Abrufbar unter: https://www.bundestag.de/resource/blob/1127182/07-Kempny.pdf Bundesverband Lohnsteuerhilfevereine e.V. (2025): Stellungnahme zum Gesetzentwurf der Bundesregierung „zur steuerlichen Förderung von Arbeiternehmerinnen und Arbeitnehmern im Rentenalter (Aktivrentengesetz)“, BT-Drucksache 21/2673, S. 2. Abrufbar unter: https://www.bundestag.de/resource/blob/1128252/04-BVL.pdf
Bundessteuerberaterkammer (2025): Gesetzentwurf der Bundesregierung „zur steuerlichen Förderung von Arbeiternehmerinnen und Arbeitnehmern im Rentenalter (Aktivrentengesetz)“, BT- Drucksache 21/2673, S. 3. Abrufbar unter: https://www.bundestag.de/resource/blob/1128256/03-BStbK.pdf
- [6]
Art. 3 Grundgesetz (GG). Abrufbar unter: https://www.gesetze-im-internet.de/gg/art_3.html
- [7]
Deutsche Industrie- und Handelskammer (DIHK) (2025): Stellungnahme zum Regierungsentwurf eines Gesetzes zur steuerlichen Förderung von Arbeitnehmerinnen und Arbeitnehmern im Rentenalter (Aktivrentengesetz). Abrufbar unter: https://www.bundestag.de/resource/blob/1128254/06-DIHK.pdf
- [8]
Deutsches Institut für Altersvorsorge (DIA) (2026): Neue DIA-Studie: Deutschland lässt Millionen Fachkräfte ungenutzt – DIA fordert flexiblere Regeln für den Ruhestand. Abrufbar unter: https://www.dia-vorsorge.de/presse/neue-dia-studie-deutschland-laesst-millionen-fachkraefte-ungenutzt-dia-fordert-flexiblere-regeln-fuer-den-ruhestand/
- [9]
KfW Research (2025): Nachfolge-Monitoring Mittelstand 2024: Jedes vierte Unternehmen denkt über Geschäftsaufgabe nach – Alter ist Hauptgrund. Abrufbar unter: https://www.kfw.de/PDF/Download-Center/Konzernthemen/Research/PDF-Dokumente-Fokus-Volkswirtschaft/Fokus-2025/Fokus-Nr.-481-Januar-2025-Nachfolge.pdf
- [10]
Bundesministerium der Justiz (2025): Sechstes Buch Sozialgesetzbuch (SGB VI) – Gesetzliche Rentenversicherung, § 2 Selbstständig Tätige. Abrufbar unter: https://www.gesetze-im-internet.de/sgb_6/BJNR122610989.html
- [11]
Bei den gesetzlich rentenversicherten Selbstständigen handelt es sich häufiger um Soloselbstständige mit relativ niedrigem Einkommen, die auf zusätzliche Einnahmen im Alter besonders angewiesen wären.
- [12]
Den Steuermindereinnahmen stünden – bei Angestellten und Selbstständigen – auch Steuermehreinnahmen gegenüber, falls durch die Aktivrente zusätzliche Personen motiviert würden, über die Regelaltersgrenze hinauszuarbeiten und dabei mehr als 2.000 Euro pro Monat zu verdienen.
- [13]
Die Zeit (2025): Aktivrente dürfte Staat jährlich 890 Millionen Euro kosten. Abrufbar unter: https://www.zeit.de/politik/deutschland/2025-10/aktivrente-kosten-bundesregierung-kommunen-gxe
- [14]
Deutsches Institut für Wirtschaftsforschung (DIW) (2025): Aktivrente entlastet vor allem besserverdienende Rentner*innen – mit unsicheren Beschäftigungseffekten. Abrufbar unter: https://www.diw.de/de/diw_01.c.958929.de/publikationen/wochenberichte/2025_25_1/aktivrente_entlastet_vor_allem_besserverdienende_rentner_innen_____mit_unsicheren_beschaeftigungseffekten.html#section2
- [15]
Institut der deutschen Wirtschaft (IW) (2025): Aktivrente: 2,8 Milliarden Euro steuerliche Mindereinnahmen. Abrufbar unter: https://www.iwkoeln.de/studien/martin-beznoska-ruth-maria-schueler-stefanie-seele-28-milliarden-euro-steuerliche-mindereinnahmen.html
- [16]
3,7 von 46 Millionen Erwerbstätigen. Siehe: Statistisches Bundesamt (2026): Erwerbstätigenzahl im Jahr 2025 fast unverändert. Abrufbar unter: https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/01/PD26_001_13321.html
- [17]
Was auch daran liegt, dass viele Angestellte mit dem Erreichen der Regelaltersgrenze in die Selbstständigkeit wechseln (vgl. Pro-Argument 3. Selbstständigkeit im Alter ist attraktiv)
- [18]
Institut der deutschen Wirtschaft (IW) (2025): Aktivrente: 2,8 Milliarden Euro steuerliche Mindereinnahmen. Abrufbar unter: https://www.iwkoeln.de/studien/martin-beznoska-ruth-maria-schueler-stefanie-seele-28-milliarden-euro-steuerliche-mindereinnahmen.html
- [19]
Eine steuerliche Diskriminierung der Selbstständigen gegenüber den Angestellten im Alter könnte allerdings zukünftig dazu führen, dass weniger Selbstständige als bisher über die Regelaltersgrenze weiterarbeiten – entweder, weil sie aus Frustration ihre Arbeit früher beenden oder weil sie versuchen, in ein Angestelltenverhältnis zu wechseln.
- [20]
Allerdings wäre die Wirkung der Aktivrente auf das Arbeitsverhalten von Selbstständigen aus staatlicher Sicht ebenfalls ein wichtiges Forschungsziel einer Evaluation. Dieses könnte wiederum nur durch eine Einbeziehung der Selbstständigen erreicht werden.
- [21]
§ 4 Gewinnbegriff im Allgemeinen Abs. 4 Einkommensteuergesetz (EStG). Abrufbar unter: https://www.gesetze-im-internet.de/estg/__4.html
- [22]
Deutsche Rentenversicherung (o. J.): Selbstständige. Abrufbar unter: https://www.deutsche-rentenversicherung.de/DRV/DE/Rente/Arbeitnehmer-und-Selbststaendige/03_Selbststaendige/selbststaendige_node.html
- [23]
Bundesverfassungsgericht (2010): Beschluss vom 26. Juli 2010. Abrufbar unter: https://www.bundesverfassungsgericht.de/SharedDocs/Entscheidungen/DE/2010/07/rk20100726_2bvr222708.html
- [24]
Bundesministerium der Finanzen (o. J.): Amtliches Lohnsteuer-Handbuch. Abrufbar unter:
- [25]
§ 4 Gewinnbegriff im Allgemeinen Einkommensteuergesetz (EStG). Abrufbar unter: https://www.gesetze-im-internet.de/estg/__4.html
- [26]
Deutsches Institut für Wirtschaftsforschung (DIW) (2025): Aktivrente entlastet vor allem besserverdienende Rentner*innen. Abrufbar unter: https://www.diw.de/de/diw_01.c.959970.de/aktivrente_entlastet_vor_allem_besserverdienende_rentner_innen.html
- [27]
§ 172 Arbeitgeberanteil bei Versicherungsfreiheit und Befreiung von der Versicherungspflicht Abs. 1 S. 3 Sozialgesetzbuch (SGB) Sechstes Buch (VI) – Gesetzliche Rentenversicherung. Abrufbar unter: https://www.gesetze-im-internet.de/sgb_6/__172.html
- [28]
Statistisches Bundesamt (o. J.): Selbstständige. Abrufbar unter: https://www.destatis.de/DE/Themen/Arbeit/Arbeitsmarkt/Glossar/selbststaendige.html
- [29]
§ 19 Einkommensteuergesetz (EStG). Abrufbar unter: https://www.gesetze-im-internet.de/estg/__19.html
- [30]
§ 2 Umfang der Besteuerung, Begriffsbestimmungen Einkommensteuergesetz (EStG).
Abrufbar unter: https://www.gesetze-im-internet.de/estg/__2.html
- [31]
§ 38 Erhebung der Lohnsteuer Einkommensteuergesetz (EStG). Abrufbar unter: https://www.gesetze-im-internet.de/estg/__38.html
- [32]
§ 4 Gewinnbegriff im Allgemeinen Einkommensteuergesetz (EStG). Abrufbar unter: https://www.gesetze-im-internet.de/estg/__4.html
- [33]
Bundesministerium für Arbeit und Soziales (2026): Sozialversicherung. Abrufbar unter:
https://www.bmas.de/DE/Soziales/Sozialversicherung/sozialversicherung.html § 2 Selbständig Tätige Sozialgesetzbuch (SGB) Sechstes Buch (VI) – Gesetzliche Rentenversicherung. Abrufbar unter: https://www.gesetze-im-internet.de/sgb_6/__2.html
- [34]
§ 35 Regelaltersrente Sozialgesetzbuch (SGB) Sechstes Buch (VI) – Gesetzliche Rentenversicherung. Abrufbar unter: https://www.gesetze-im-internet.de/sgb_6/__35.html § 235 Anhebung der Regelaltersgrenze Sozialgesetzbuch (SGB) Sechstes Buch (VI) – Gesetzliche Rentenversicherung. Abrufbar unter: https://www.gesetze-im-internet.de/sgb_6/__235.html